
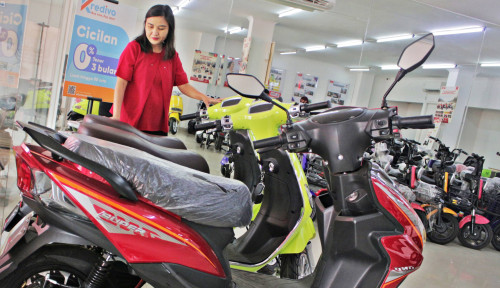
Harga sepeda motor listrik mulai masuk ke rentang Rp20 juta hingga Rp25 juta, atau menyentuh level yang selama ini ditempati sejumlah motor bensin. Namun, harga jual yang semakin dekat belum otomatis membuat kendaraan listrik memiliki pola pembelian yang sama.
Salah satu persoalan yang masih harus dibenahi adalah pembiayaan.
Founder dan CEO Mimo Mobility, Triharsa Adicahya, menilai konsumen Indonesia sebenarnya memiliki kemampuan membeli sepeda motor dengan harga tersebut. Persoalannya bukan semata-mata menurunkan harga kendaraan melalui subsidi, melainkan menyediakan skema pembiayaan yang sesuai dengan kebiasaan konsumen.
“Untuk sepeda motor itu sudah tidak perlu subsidi sebetulnya. Orang Indonesia beli Rp25 juta itu bisa, punya kemampuan. Yang dibutuhkan pemerintah adalah financing,” kata Triharsa saat ditemui di Jakarta, Senin (21/9/2026).
Sejumlah lembaga keuangan memang sudah mulai membuka pembiayaan khusus untuk motor listrik. BRI, misalnya, pada Agustus 2026 menawarkan pembiayaan motor listrik dengan bunga mulai 1 persen flat per bulan, DP mulai 0 persen, serta tenor hingga lima tahun. Program tersebut tersedia untuk konsumen perorangan maupun perusahaan.
Mandiri Utama Finance (MUF) juga memiliki program pembiayaan motor listrik dengan DP mulai 10 persen. Dalam salah satu programnya, angsuran motor listrik ditawarkan mulai Rp500 ribuan, meski skema tersebut berlaku untuk periode dan wilayah tertentu.
Artinya, akses pembiayaan motor listrik sebenarnya sudah tersedia. Tantangannya adalah membuat ekosistem tersebut memiliki kedalaman dan tingkat penerimaan risiko yang sama seperti pembiayaan motor bensin.
Laporan RMI mengenai pembiayaan kendaraan roda dua listrik di Indonesia mencatat pembiayaan kendaraan listrik melalui industri multifinance tumbuh 34,7 persen secara tahunan menjadi Rp24,60 triliun hingga Juni 2026. Namun, pembiayaan motor listrik masih menghadapi sejumlah risiko yang membuat penetrasinya belum sepenuhnya matang.
Risiko tersebut antara lain berkaitan dengan teknologi dan produk, nilai jual kembali kendaraan, serta kepastian permintaan dan kebijakan. RMI juga mencatat keterlibatan bank komersial dalam pembiayaan motor listrik masih terbatas dan pembiayaan masih terkonsentrasi pada sejumlah perusahaan multifinance.
Kondisi tersebut menjadi penting karena pasar sepeda motor Indonesia sangat bergantung pada pembelian secara kredit. Konsumen tidak hanya melihat harga kendaraan, tetapi juga uang muka, besaran angsuran, tenor, serta kemudahan memperoleh pembiayaan.
Dengan demikian, motor listrik seharga Rp20 juta-Rp25 juta belum tentu terasa sama murah bagi konsumen jika akses kreditnya berbeda dengan motor bensin yang sudah memiliki ekosistem pembiayaan lebih lama.
Triharsa melihat persoalan tersebut sebagai bagian penting dalam proses transisi dari kendaraan berbahan bakar minyak menuju kendaraan listrik.
Menurut dia, pemerintah tidak harus terus-menerus menjadikan subsidi pembelian sebagai instrumen utama untuk mendorong pasar. Industri justru membutuhkan sistem pembiayaan yang memungkinkan konsumen membeli motor listrik dengan pola cicilan yang sudah mereka kenal.
“We will not begging for subsidy. We will not. Tapi kalau ada, bagus,” ujarnya.
Baca Juga: Moeldoko Gusar Insentif Motor Listrik Tak Kunjung Jelas, Diler Mulai Stuck
Baca Juga: Penjualan Motor Listrik Anjlok, Industri Ungkap Masalah yang Menghambat Pasar
Baca Juga: Motor Listrik Tak Bisa Terus Hidup dari Subsidi, Industri Minta Kepastian Aturan
Bagi Triharsa, motor juga tidak semata-mata menjadi barang konsumsi. Di Indonesia, sepeda motor digunakan sebagai alat untuk bekerja dan menghasilkan pendapatan, mulai dari mobilitas pekerja hingga pengantaran barang.
Karena itu, kemampuan konsumen membayar cicilan menjadi bagian dari pertimbangan ekonomi yang lebih luas. Motor listrik perlu masuk ke dalam perhitungan biaya yang realistis bagi pengguna, bukan hanya ditawarkan dengan harga pembelian yang lebih rendah.
Persoalan pembiayaan juga berkaitan dengan bagaimana industri keuangan melihat risiko kendaraan listrik. Teknologi yang masih relatif baru, perkembangan baterai, serta belum terbentuknya pasar kendaraan listrik bekas secara luas menjadi faktor yang perlu diperhitungkan lembaga pembiayaan. RMI memasukkan nilai jual kembali dan perkembangan teknologi sebagai salah satu risiko dalam pembiayaan motor listrik.
Di sisi lain, perkembangan produk dan harga membuat persoalan tersebut semakin relevan. Ketika harga motor listrik mulai berada di rentang yang biasa dijangkau konsumen motor bensin, pembahasan pasar tidak lagi hanya soal apakah harga kendaraannya mahal atau murah.
Pertanyaannya bergeser menjadi apakah konsumen bisa mendapatkan uang muka, tenor, dan cicilan yang kompetitif serta semudah ketika membeli motor bensin.
Bagi industri motor listrik, pembiayaan menjadi salah satu mata rantai yang menentukan apakah kendaraan listrik dapat bergerak dari pasar khusus menuju pasar massal.
Jika harga sudah semakin dekat, tetapi akses pembiayaan belum mampu mengikuti pola pembelian motor bensin, maka pekerjaan rumah industri bukan lagi sekadar menekan harga kendaraan, melainkan membangun ekosistem kredit yang membuat motor listrik benar-benar terjangkau bagi konsumen.