
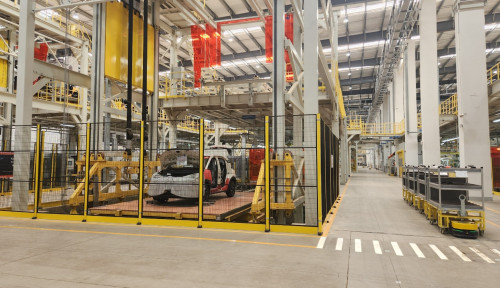
Masuknya berbagai merek otomotif asal China membuat peta persaingan industri kendaraan di Indonesia semakin ramai. Namun, di tengah pertumbuhan tersebut, tidak semua pemain mengambil strategi investasi yang sama.
Sebagian merek memilih membangun fasilitas produksi sendiri, sementara lainnya memanfaatkan fasilitas manufaktur milik perusahaan lain melalui skema perakitan atau maklon.
Skema tersebut menjadi salah satu cara bagi pemain baru untuk masuk ke pasar Indonesia tanpa harus langsung mengeluarkan investasi besar untuk membangun pabrik. Strategi ini juga memungkinkan perusahaan mengukur penerimaan konsumen sebelum mengambil keputusan investasi yang lebih besar.
Pengamat otomotif dari Institut Teknologi Bandung (ITB) Yannes Martinus Pasaribu menilai penggunaan fasilitas pihak ketiga merupakan bagian dari pilihan model bisnis perusahaan, terutama bagi merek yang masih menguji potensi pasar Indonesia.
Menurut dia, industri otomotif yang relatif baru masuk ke Indonesia saat ini dapat dilihat dalam dua kelompok, yakni perusahaan yang berani mengambil keputusan strategis dengan membangun fasilitas produksi sendiri dan pemain yang masih menggunakan fasilitas pihak ketiga.
Baca Juga: Luhut ke China Bertemu Menlu Wang Yi Bahas Kelanjutan Whoosh dan Mobil Listrik
“Riilnya, ini adalah keputusan business model perusahaan. Industri otomotif yang relatif baru masuk ke Indonesia terbelah ke dalam dua kutub. Ada yang berani mengambil keputusan strategis dengan membangun fasilitas pabrik sendiri, seperti BYD, Wuling, DFSK-Seres dan VinFast, serta ada beberapa pendatang berikutnya yang bervolume kecil dan masih testing the water dengan menumpang perakitan di fasilitas pihak ketiga,” ujar Yannes kepada Wacana Berita, Jumat (18/9/2026).
Menurutnya, strategi tersebut justru dapat menjadi tahapan yang rasional bagi perusahaan yang belum mengetahui seberapa besar potensi pasar Indonesia.
Perusahaan tidak harus langsung mengeluarkan modal dalam jumlah besar untuk membangun fasilitas manufaktur sendiri. Dengan memanfaatkan fasilitas yang sudah tersedia, produsen dapat menekan biaya awal sekaligus melihat perkembangan permintaan terhadap produknya.
“Skema perakitan melalui pihak ketiga ini memang sangat ideal sebagai alat uji coba pasar yang berbiaya rendah dan sah secara legal. Jadi, strategi business model maklon sebagai tahapan yang wajar, karena tidak ada pabrikan otomotif dunia yang langsung masuk ke full manufacturing saat masuk ke new market yang belum mereka pahami potensi pasarnya,” kata dia.
Sejumlah pemain memang menjalankan strategi tersebut. Geely, misalnya, memproduksi kendaraan secara lokal melalui PT Handal Indonesia Motor (HIM) di Purwakarta.
Salah satu produknya, Geely EX2, tercatat memiliki tingkat komponen dalam negeri (TKDN) sebesar 46,5 persen setelah menjalani perakitan lokal. Angka tersebut menunjukkan bahwa penggunaan fasilitas pihak ketiga tidak serta-merta membuat sebuah kendaraan memiliki kandungan lokal yang rendah.
Strategi serupa juga digunakan Aletra untuk memproduksi L8 EV melalui fasilitas HIM. Model tersebut memiliki TKDN sebesar 44 persen.
Contoh tersebut sekaligus menunjukkan bahwa persoalannya bukan sekadar apakah sebuah kendaraan dirakit di dalam negeri atau tidak. Tantangan berikutnya adalah seberapa jauh proses produksi dan penggunaan komponen lokal dapat diperdalam ketika pemerintah menaikkan target TKDN.
Berdasarkan Peraturan Presiden Nomor 79 Tahun 2023, batas minimum TKDN kendaraan listrik roda empat ditetapkan sebesar 40 persen pada periode 2022-2026. Angka tersebut kemudian meningkat menjadi 60 persen pada 2027-2029 dan 80 persen mulai 2030.
Artinya, perusahaan yang saat ini sudah mampu mencapai level TKDN di kisaran 40 persen perlu melakukan pendalaman struktur produksi apabila ingin memenuhi ketentuan berikutnya sekaligus mempertahankan akses terhadap berbagai insentif yang mensyaratkan kandungan lokal.
Yannes menilai titik persoalannya bukan pada legalitas penggunaan fasilitas maklon, melainkan seberapa jauh perusahaan mau memperdalam investasi dan lokalisasi produksinya.
“Mereka menikmati insentif tanpa menggelontorkan belanja modal pabrik mandiri, karena investasi fasilitas umum ditanggung operator maklon sementara pemegang merek hanya membiayai fitur khusus lini perakitannya, dan baru akan masuk lebih dalam apabila kepastian volume serapan pasar sudah terlihat lebih feasible secara bisnis,” ujarnya.
Menurut dia, kondisi tersebut membuat strategi maklon menghadapi tantangan ketika pemerintah menaikkan ambang TKDN.
Sebab, untuk meningkatkan TKDN dari sekitar 40 persen menuju 60 persen, perusahaan tidak cukup hanya meningkatkan aktivitas perakitan kendaraan di dalam negeri. Lokalisasi komponen menjadi faktor penting, terlebih pada kendaraan listrik yang memiliki sejumlah komponen bernilai tinggi.
“Fondasi ini dinilai sangat rapuh apabila dihadapkan pada peta jalan TKDN yang menaikkan ambang minimal menjadi sekitar 60 persen pada periode 2027 hingga 2029 serta angka itu akan menjadi syarat untuk memperoleh insentif,” kata Yannes.
Ia menilai kebijakan tersebut pada akhirnya dapat menjadi mekanisme seleksi secara ekonomi. Bukan melalui larangan bagi merek untuk berjualan di Indonesia, tetapi melalui struktur biaya dan harga kendaraan.
“Instrumen paksaan ini bakal bekerja secara fiskal dan komersial, bukan lewat pelarangan berjualan, sehingga penyaringannya terjadi di struktur harga. Merek yang sekadar menjahit dan berdagang akan sulit beranjak jauh dari kisaran 40 persen,” ujarnya.
Tantangan tersebut semakin besar karena peningkatan TKDN membutuhkan investasi yang lebih dalam pada komponen dan proses manufaktur.
Menurut Yannes, lokalisasi sel dan battery pack, misalnya, memiliki pengaruh besar terhadap peningkatan kandungan lokal. Demikian pula proses manufaktur seperti stamping, welding, dan painting yang membutuhkan fasilitas serta investasi tersendiri.
“Lonjakan nilai TKDN sangat ditentukan oleh lokalisasi komponen termahal EV seperti sel dan pack baterai serta proses stamping, welding, dan painting yang sulit dibangun di atas lini milik pihak lain yang dipakai bersama beberapa merek sekaligus,” kata dia.
Di titik inilah keputusan BYD membangun fasilitas manufaktur sendiri di Subang menjadi relevan dalam melihat arah persaingan industri kendaraan listrik di Indonesia.
BYD meresmikan fasilitas produksinya di Subang, Jawa Barat, pada September 2026. Pabrik tersebut berdiri di atas lahan sekitar 126 hektare dengan kapasitas produksi hingga 150.000 kendaraan per tahun. Investasinya mencapai sekitar Rp11,7 triliun.
Namun, membangun pabrik sendiri juga bukan berarti persoalan TKDN otomatis selesai. BYD masih perlu memperdalam lokalisasi komponen untuk meningkatkan kandungan lokal kendaraannya.
Head of Public & Government Relations PT BYD Motor Indonesia Luther Panjaitan sebelumnya mengatakan lokalisasi baterai menjadi salah satu faktor penting dalam upaya meningkatkan TKDN.
“Kalau dalam kalkulasi komponen TKDN, salah satu yang sangat penting untuk meningkatkan level TKDN itu adalah dari sisi lokalisasi baterai,” ujar Luther.
Menurut Luther, BYD memiliki kapasitas dan kemampuan untuk masuk ke sektor tersebut, mengingat perusahaan merupakan salah satu pemain baterai global. Namun, perusahaan belum menetapkan waktu pasti untuk memulai produksi baterai secara lokal.
“Untuk memenuhi 60%? Mungkin momennya saya akan sampaikan lebih tepatnya ketika ini sudah firm,” katanya.
BYD juga melihat kebutuhan untuk membangun ekosistem komponen pendukung di sekitar fasilitas produksinya. Artinya, peningkatan TKDN tidak hanya berkaitan dengan aktivitas merakit kendaraan, tetapi juga membutuhkan jaringan pemasok lokal yang semakin dalam.
Baca Juga: Mobil Listrik Terlaris di Indonesia hingga Agustus 2026, Bukan dari BYD
Baca Juga: 3 Bulan Berturut-turut Naik, Penjualan Mobil Listrik Mulai Tinggalkan Mobil Bensin?
Dengan demikian, persaingan merek China di Indonesia ke depan tidak hanya ditentukan oleh harga, desain, fitur, maupun kemampuan membangun jaringan diler.
Kemampuan meningkatkan kandungan lokal juga berpotensi menjadi faktor penting dalam strategi bisnis masing-masing merek. Pemain yang menggunakan fasilitas maklon masih memiliki ruang untuk berkembang, tetapi pertumbuhan volume penjualan pada akhirnya perlu diikuti keputusan mengenai seberapa jauh investasi manufaktur akan diperdalam.
Pada titik tertentu, kenaikan TKDN dapat membuat strategi masuk pasar berbiaya rendah harus berkembang menjadi keputusan investasi yang lebih serius. Bukan berarti merek yang masih menggunakan fasilitas maklon otomatis akan tersingkir, tetapi mereka akan menghadapi pertanyaan yang lebih besar: seberapa jauh pasar Indonesia layak dikejar dengan investasi manufaktur dan lokalisasi komponen yang lebih dalam.